 Blog
Finanzas personales, caso a caso
Cada jueves, un caso de nuestra serie de YouTube contado por escrito: la persona, su problema con el dinero y cómo lo ordenamos, paso a paso. Casos hipotéticos, con datos de ejemplo, y nada que tengas que comprar para aplicarlos. Y además, ideas de un minuto para aplicar hoy y tutoriales paso a paso de nuestras apps, ampliados por escrito.
Tus fuentes de ingresos: el primer pilar de tu independencia financiera
Aportar más valor en tu trabajo, vender lo que sobra y crear un segundo ingreso: el primer pilar de la independencia financiera, paso a paso.
Sara cambia de banco cada año para cobrar el premio por la nómina y sigue perdiendo dinero
Sara cambia de banco cada año por el premio de la nómina y acaba devolviendo parte. Qué es la permanencia y cómo cobrar cada premio sin romperla.
La verdadera independencia financiera empieza el día que das el primer paso
La independencia financiera no es un todo o nada a los 65 años: es un camino que se disfruta desde el primer paso. Sus tres pilares, explicados.
Carmen cobra 60.000 € de indemnización y el banco la llama esa misma tarde
Carmen cobra 60.000 € de indemnización y su banco le ofrece un fondo «de hasta un 7 %». Las preguntas que conviene hacer y su plan protegido.
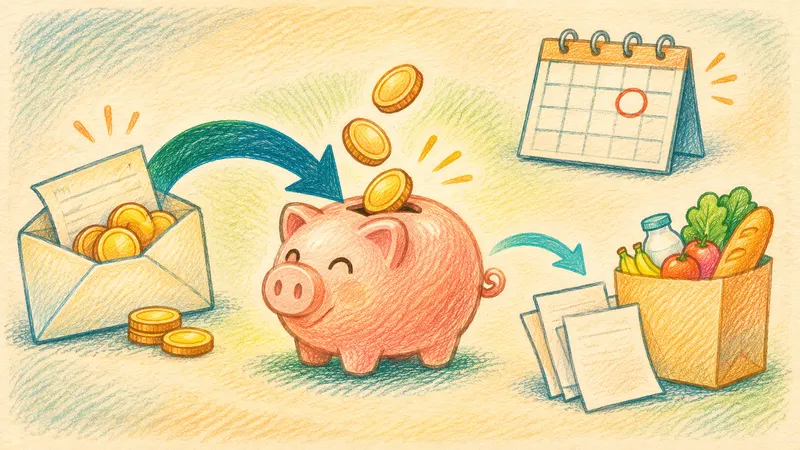
Si ahorras lo que sobra, no ahorras: el método de págate primero
Ahorrar lo que sobra a fin de mes casi nunca funciona. Qué es «págate primero», por qué funciona y cómo programar hoy tu transferencia automática.
Hasta cuánto te protege el Fondo de Garantía de Depósitos (y lo que casi nadie sabe)
El Fondo de Garantía de Depósitos cubre hasta 100.000 € por titular y por entidad. Qué entra, qué no y cómo repartir tus ahorros para tenerlos protegidos.
Javier y Marta tienen 30.000 € en la cuenta de la nómina rindiendo 0 €
Javier y Marta tienen 30.000 € quietos en la cuenta de la nómina. Caso de ejemplo: cuánto dejan de ganar y cómo moverlos sin perder disponibilidad.
Tu colchón no se mide en meses de sueldo, sino en meses de gastos
El colchón se mide en meses de gastos fijos, no de sueldo. Cómo calcular tu fondo de emergencia en cinco minutos, con un ejemplo y dónde guardarlo.
TIN o TAE: el único número que compara de verdad dos ofertas del banco
El TIN es el interés a secas; la TAE suma cuándo te pagan. Por qué dos ofertas con el mismo TIN pagan distinto y cómo compararlas en un minuto.
Cuando el saldo de la cuenta no te cuenta toda la historia
Una escena cotidiana, un ejemplo sencillo y unos primeros pasos para mirar tu patrimonio con perspectiva y hablar de dinero con menos dudas.
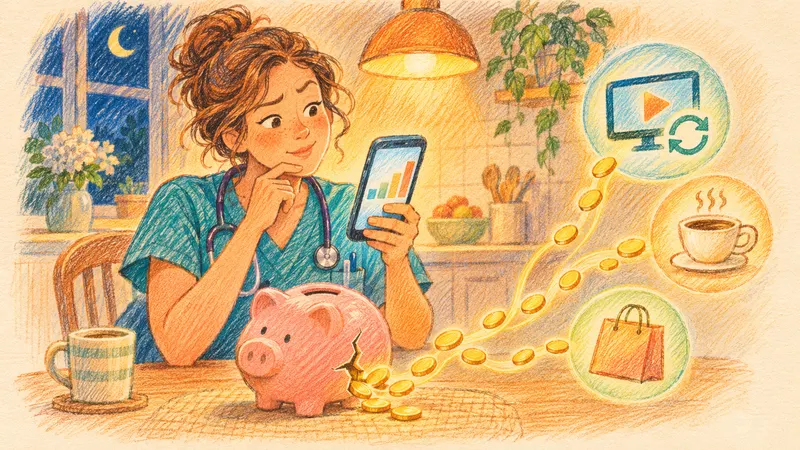
Laura gana 2.300 € al mes y no ahorra nada: así encontramos la fuga
Laura gana 2.300 € al mes y llega a cero. Caso de ejemplo: cómo encontrar la fuga de tu dinero en tres cajas y empezar el colchón.
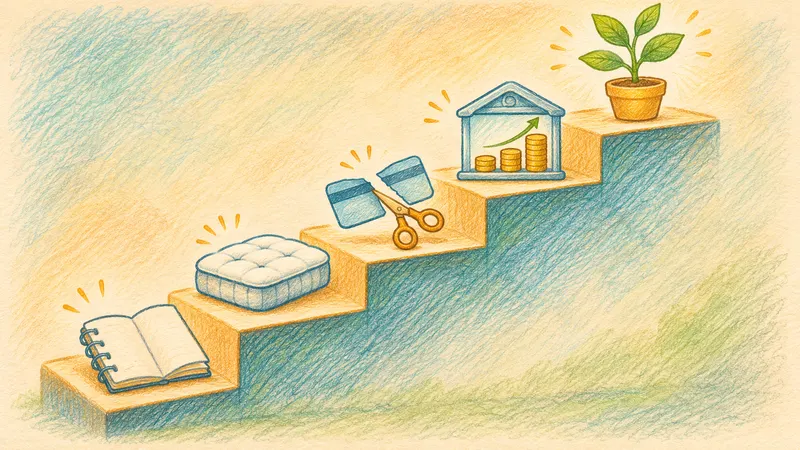
El orden de tu dinero: cinco pasos antes de invertir
Antes de invertir un euro: la foto de tus finanzas, el colchón, las deudas caras y el ahorro remunerado. El orden que seguimos con nuestro dinero.
Formación financiera, no asesoramiento de inversión.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.