 Blog · El caso de la semana
Javier y Marta tienen 30.000 € en la cuenta de la nómina rindiendo 0 €
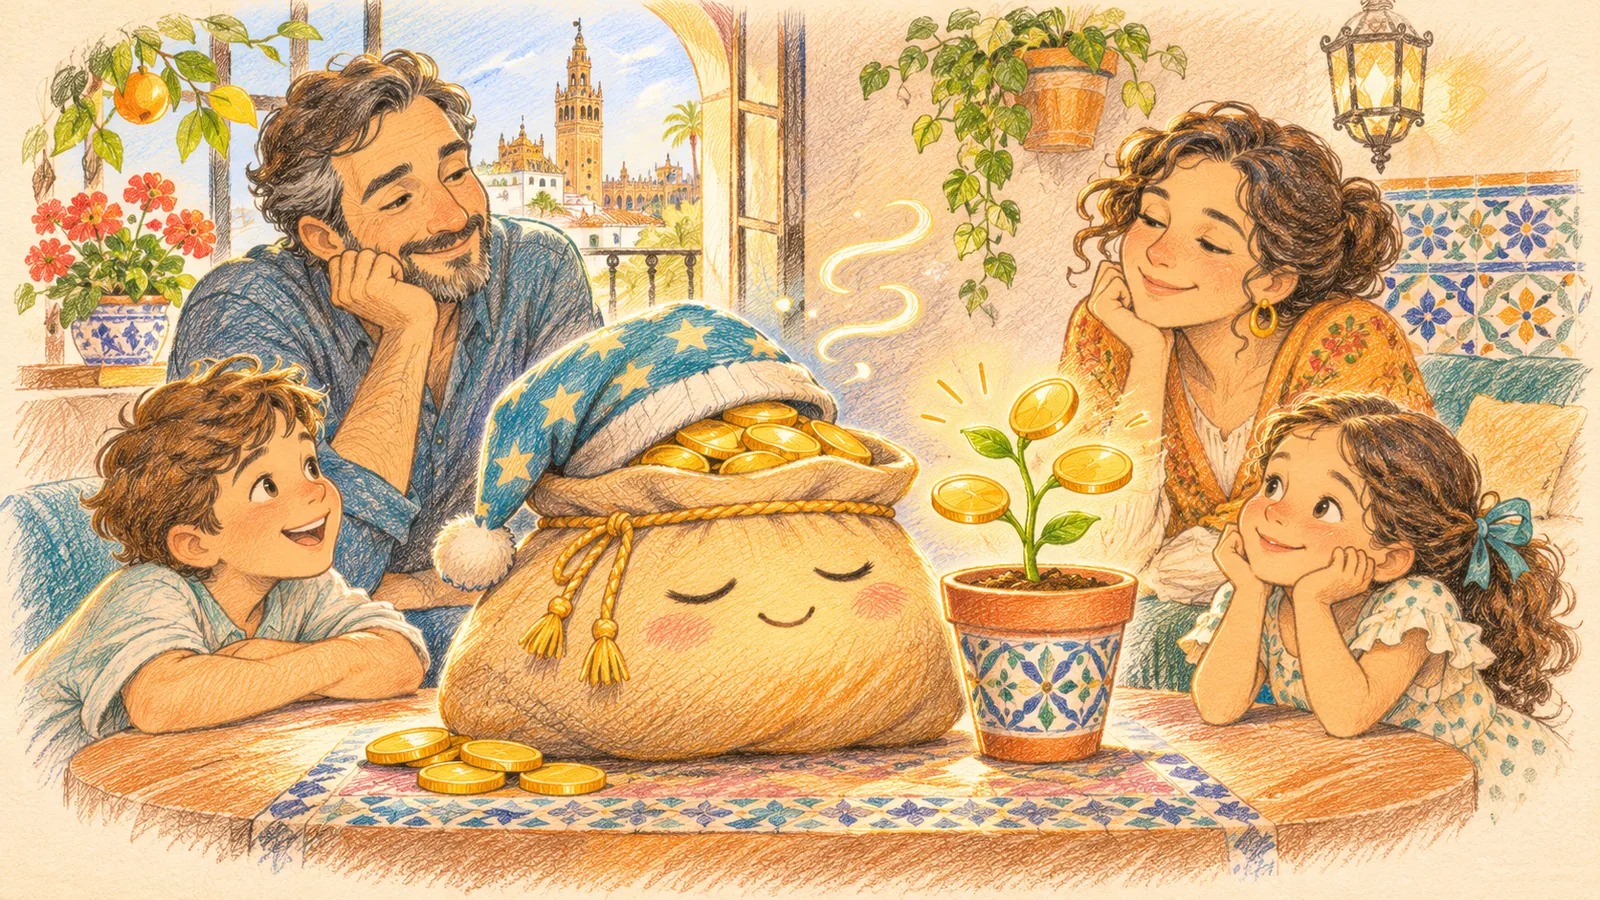
Javier tiene 41 años, Marta 39, dos hijos y una casa en Sevilla. Llevan años ahorrando con disciplina y han juntado 30.000 € que duermen en la cuenta donde cobran la nómina. Es un caso hipotético, con datos de ejemplo, pero seguro que conoces a alguien así. Quizá tú mismo.
▶ Ver el caso en vídeo 30.000 € en la cuenta de la nómina y 0 € de intereses: así los ponemos a trabajarEl problema: el dinero en el sofá
Un domingo por la tarde, con los deberes de los niños sobre la mesa de la cocina, Marta mira el saldo y piensa: «al menos esto está a salvo». Y tiene razón: el dinero está a mano, seguro y disponible. Pero no hace nada.
Lo llamamos el dinero en el sofá: está cómodo, nadie lo toca, y mientras tanto la inflación le va quitando poder de compra año tras año. Lo que hoy compra 30.000 €, dentro de unos años compra menos, y la cuenta no ha movido ni un céntimo a su favor.
¿Por qué no lo mueven? Por una mezcla muy humana de orgullo («lo hemos ahorrado nosotros»), pereza («cambiar de banco es un lío») y un poco de miedo («¿y si me equivoco?»). Ninguna de las tres es una mala razón. Pero tienen un coste.
La situación, en cifras
Con los datos de ejemplo del caso, su cuenta de nómina paga un interés prácticamente nulo. Pongamos que en el mercado hay cuentas remuneradas que pagan, como ejemplo, alrededor de un 2 % anual (el tipo exacto cambia con el tiempo y con cada oferta, y siempre hay condiciones que leer).
Con ese tipo de ejemplo, 30.000 € rendirían unos 600 € brutos al año, frente a los cero de hoy. No es una fortuna, pero son 50 € al mes que ahora mismo se pierden por no hacer nada: el campamento de verano de los niños, pagado por un dinero que ya estaba ahí.
Además, la mayor parte de ese dinero no lo necesitan a diario. Sus gastos fijos mensuales rondan los 2.800 €, así que un colchón de tres meses son unos 8.400 €. El resto, más de 20.000 €, es dinero que puede esperar. Y el que puede esperar, puede trabajar.
La herramienta: BASTION
En el vídeo lo hacemos con nuestra app BASTION, que compara cuentas y depósitos reales de los bancos con tu situación. Le indicas cuánto tienes, cuánto necesitas tener disponible y si cobras la nómina en algún banco, y te enseña qué opciones te convienen y cuánto rendirían.
Lo importante no es solo el tipo de interés. Muchas ofertas piden domiciliar la nómina, tener recibos o contratar algún producto, y otras limitan la cantidad que remuneran o duran poco tiempo. BASTION lo pone todo en la misma tabla para que compares condiciones, no solo titulares.
Y algo más que a Marta le preocupaba: la seguridad. Los depósitos en bancos europeos están cubiertos por un fondo de garantía con un límite por titular y por entidad. Por eso, con importes grandes, conviene repartir el dinero entre varias entidades en lugar de ponerlo todo en la misma.
El resultado: el colchón sigue a mano y además trabaja
Javier y Marta no se mudaron de banco ni cambiaron su vida. Dejaron en la cuenta de la nómina el colchón de tres meses para los imprevistos y movieron el resto a una cuenta remunerada de otra entidad, de la que pueden sacar el dinero cuando quieran, sin penalizaciones.
Con las cifras de ejemplo, el dinero que antes no rendía nada pasa a generar unos 36 € al mes. No cambia su vida, pero sí lo que hacen con ella: ese dinero se destina al campamento de verano de los niños, y el resto del ahorro sigue disponible.
Lo que más les sorprendió fue lo poco que costó. Una tarde para comparar, una transferencia y una orden periódica para que cada mes lo que sobre de la nómina vaya también a la cuenta que rinde. Dejaron de mirar el saldo con esa mezcla de orgullo y de culpa.
Qué haría cualquiera en su lugar
Primero, calcular cuánto necesitas de verdad a mano: entre tres y seis meses de gastos fijos suele ser una buena referencia. Eso es tu colchón y se queda donde es más cómodo.
Segundo, mirar cuánto sobra por encima de ese colchón y comparar alternativas leyendo las condiciones completas: tipo, límite remunerado, plazo y requisitos. Una oferta que parece la mejor puede no serlo si exige algo que no vas a mantener.
Tercero, repartir con cabeza y revisar una vez al año, porque las ofertas cambian. Si quieres ver el orden completo de lo que toca hacer con tu dinero, lo contamos en el orden de tu dinero en cinco pasos.
Preguntas frecuentes
¿Qué hago con el dinero parado en la cuenta de la nómina?
Deja en ella solo el colchón de unos meses de gastos y mueve el resto a una cuenta remunerada o a un depósito, comparando antes las condiciones completas de cada oferta.
¿Es seguro mover mi dinero a otro banco?
Los depósitos en bancos europeos están cubiertos por un fondo de garantía con un límite por titular y entidad. Con importes grandes conviene repartirlos entre varias entidades.
¿Cuánto dinero debería tener disponible a diario?
Una referencia habitual es entre tres y seis meses de gastos fijos. Lo que supere ese colchón puede esperar y, por tanto, puede trabajar.
¿Prefieres tenerlo todo en papel? Descarga gratis la guía «El orden de tu dinero en 5 pasos», con una hoja para rellenar a mano.
Formación financiera, no asesoramiento de inversión. Invertir conlleva riesgos; rentabilidades pasadas no garantizan rentabilidades futuras. Los casos son hipotéticos y sus datos, de ejemplo.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.