 Blog
El orden de tu dinero: cinco pasos antes de invertir
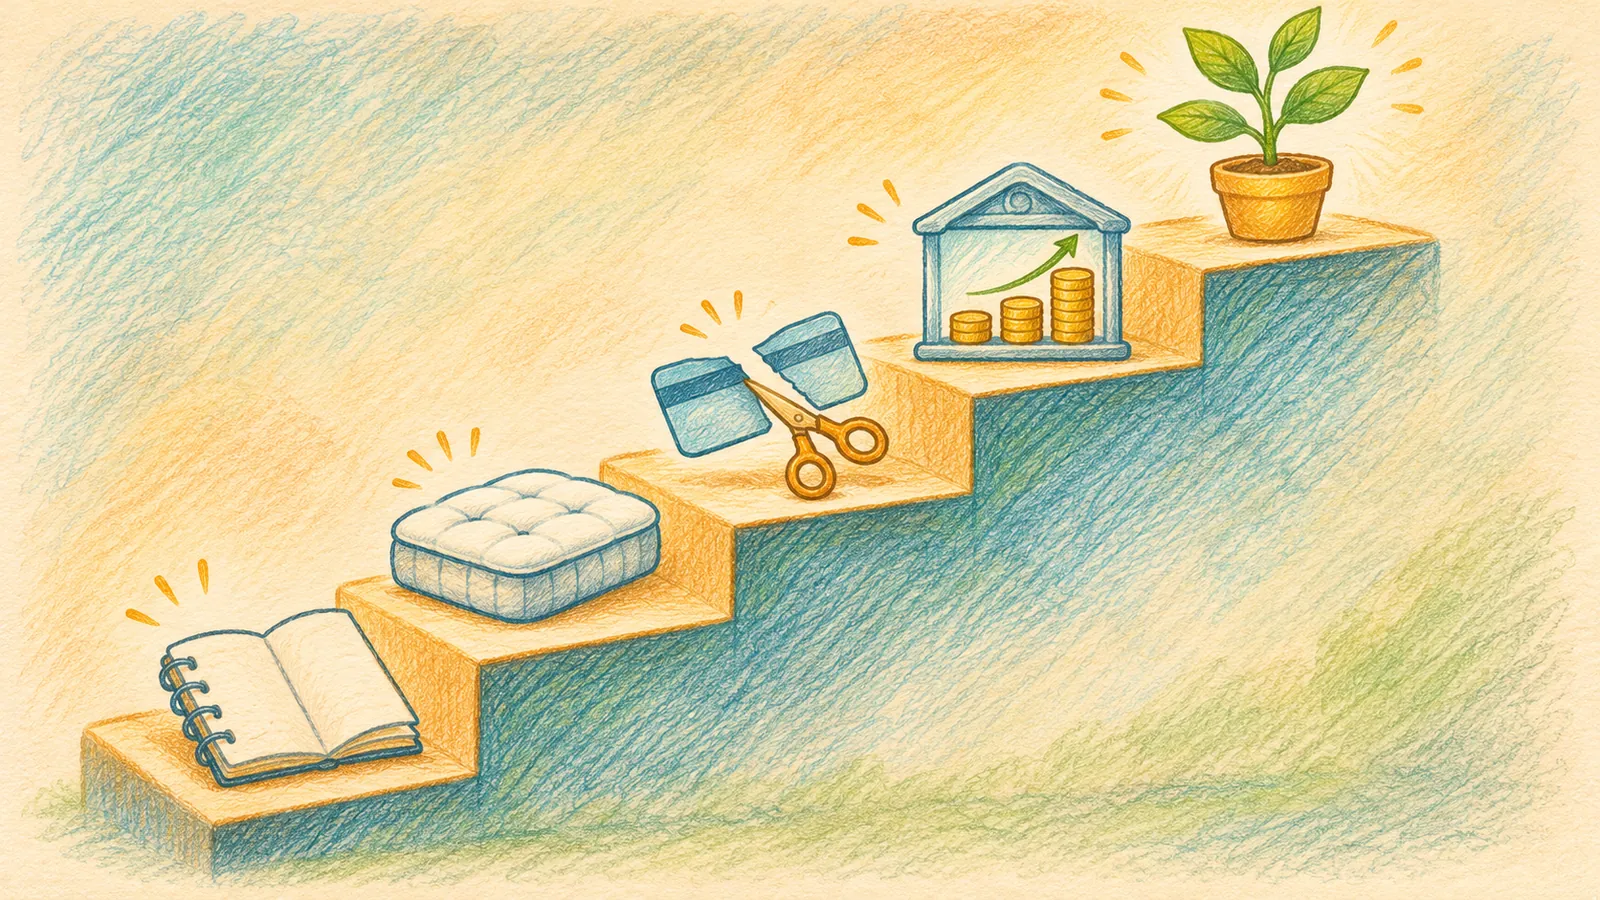
La mayoría empieza por el final: abre una cuenta en un bróker y compra lo que ha visto en redes. Funciona al revés. Este es el orden que seguimos con nuestro propio dinero, y por qué cada paso va donde va.
Paso 1: la foto de dónde estás
Casi todo el mundo sabe lo que cobra. Muy poca gente sabe, con cifras, adónde va ese dinero cada mes, cuánto tiene de verdad y cuánto debe. Sin esa foto, cualquier decisión —ahorrar, invertir, amortizar la hipoteca— se toma a ciegas.
La foto son cuatro números: lo que entra (nómina, extras, alquileres), lo que sale (fijos, variables y lo que se escapa sin que nadie lo decida), lo que tienes (cuentas, inversiones, casa, coche) y lo que debes (hipoteca, préstamos, tarjetas). Con ellos sabes tu margen mensual y tu patrimonio real, que casi nunca coincide con el que uno cree.
Un truco que funciona: mira los movimientos de tus tres últimos meses y clasifícalos en tres cajas. Lo fijo, lo variable y lo que no recuerdas haber decidido. Esa tercera caja suele ser la sorpresa.
Paso 2: el colchón, antes que nada
El colchón es el dinero que te permite dormir tranquilo: entre tres y seis meses de tus gastos, apartado en un sitio seguro y del que puedas disponer mañana. Más cerca de tres si tus ingresos son estables; más cerca de seis (o más) si eres autónomo, si en casa solo entra un sueldo o si tienes personas a tu cargo.
El colchón no está para dar rentabilidad. Está para que un imprevisto —una avería, una baja, un mes sin facturar— no te obligue a vender una inversión en el peor momento o a pedir un préstamo caro. Es lo que convierte una mala racha en un mal mes, y no en un agujero de años.
Dónde guardarlo: en una cuenta o un depósito a la vista, dentro de la garantía del Fondo de Garantía de Depósitos. Que esté separado de la cuenta del día a día ayuda a no tocarlo.
Paso 3: apagar las deudas caras
No todas las deudas son iguales. Una hipoteca a tipo razonable no es una urgencia. Las tarjetas que se pagan a plazos, los préstamos al consumo y la financiación de la tienda sí lo son: es habitual que cuesten entre un 15 % y un 25 % al año.
Pagar un 20 % de intereses mientras buscas un 7 % invirtiendo es correr hacia atrás. Por eso, antes de invertir, se apagan esas deudas: primero la más cara, y cuando cae, lo que pagabas por ella se suma a la siguiente. Cada deuda cara que cancelas es una rentabilidad segura igual a su tipo de interés.
Y una regla para no volver: lo que se compra a plazos con interés alto es, casi siempre, algo que podía esperar a ahorrarse.
Paso 4: que el dinero parado también trabaje
Tu nómina, tu colchón, lo que guardas para la casa o para cambiar de coche: es dinero que no vas a invertir, pero no tiene por qué estar a cero. Hay cuentas remuneradas y depósitos que pagan intereses sin arriesgar el capital, siempre que no pases del límite que cubre el Fondo de Garantía de Depósitos por titular y entidad.
El problema es práctico: las condiciones cambian cada pocas semanas, cada banco pide algo distinto (domiciliar la nómina, unos recibos, un saldo mínimo) y repartir bien el dinero entre varias entidades lleva tiempo. Por eso hicimos BASTION, que reparte tus saldos y tus nóminas entre las mejores condiciones de cada momento.
Bien hecho, este paso suele aportar más que muchas inversiones en sus primeros años, y sin arriesgar lo que tienes.
Paso 5: invertir, con un sistema
Ahora sí. Con la foto clara, el colchón hecho, sin deudas caras y el ahorro trabajando, lo que sobra cada mes puede invertirse a largo plazo. El dinero que vas a necesitar en dos o tres años no va aquí.
Tres principios que no dependen de nadie: repartir (muchas empresas, varios sectores y países), costes bajos (cada comisión se come una parte de lo que ganas, todos los años) y reglas escritas antes de comprar. Las reglas son lo que evita que decida el titular del día, el miedo cuando todo cae o la euforia cuando todo sube.
Nosotros invertimos buscando empresas que reparten dividendos crecientes, con un método escrito y aplicado siempre igual. Lo enseñamos en el curso y lo usamos en INVERSOR. Pero el orden de arriba vale para cualquier forma de invertir.
Por dónde empezar hoy
Por el paso 1. Coge papel y escribe tus cuatro cifras, aunque sea a ojo. Si prefieres que lo hagamos contigo, la evaluación gratuita te pide seis cifras y te devuelve en dos minutos tu informe: tu margen de mejora, cuántos meses aguantarías sin ingresos y cuál de los cinco pasos te toca ahora.
Y si quieres verlo aplicado a personas concretas, cada jueves contamos un caso en nuestro canal de YouTube, y aquí mismo por escrito.
Preguntas frecuentes
¿Cuánto dinero debería tener en el colchón de emergencia?
Entre tres y seis meses de tus gastos mensuales. Más cerca de tres si tus ingresos son estables, y de seis o más si eres autónomo o en casa solo entra un sueldo.
¿Es mejor pagar deudas o invertir?
Las deudas caras primero: cancelar una deuda al 20 % equivale a ganar un 20 % seguro, algo que ninguna inversión promete. Una hipoteca a tipo razonable puede convivir con la inversión.
¿Dónde guardo el dinero que no voy a invertir?
En cuentas remuneradas o depósitos dentro de la garantía del Fondo de Garantía de Depósitos, sin pasar de su límite por titular y entidad.
¿Cuándo puedo empezar a invertir?
Cuando tengas el colchón hecho, ninguna deuda cara y un dinero que no vayas a necesitar en varios años. Antes, cada paso anterior rinde más.
¿Prefieres tenerlo todo en papel? Descarga gratis la guía «El orden de tu dinero en 5 pasos», con una hoja para rellenar a mano.
Formación financiera, no asesoramiento de inversión. Invertir conlleva riesgos; rentabilidades pasadas no garantizan rentabilidades futuras.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.