 Blog · Una idea en un minuto
Tu colchón no se mide en meses de sueldo, sino en meses de gastos
Casi todo el mundo calcula el colchón con lo que cobra, y por eso unos se quedan cortos y otros guardan de más sin rendir nada. Te enseño la cuenta correcta, cuántos meses necesitas según tu situación y dónde tenerlo.
▶ Ver el vídeo corto en YouTube Tu colchón no son meses de sueldo: son meses de gastosEl martes que se rompe la lavadora
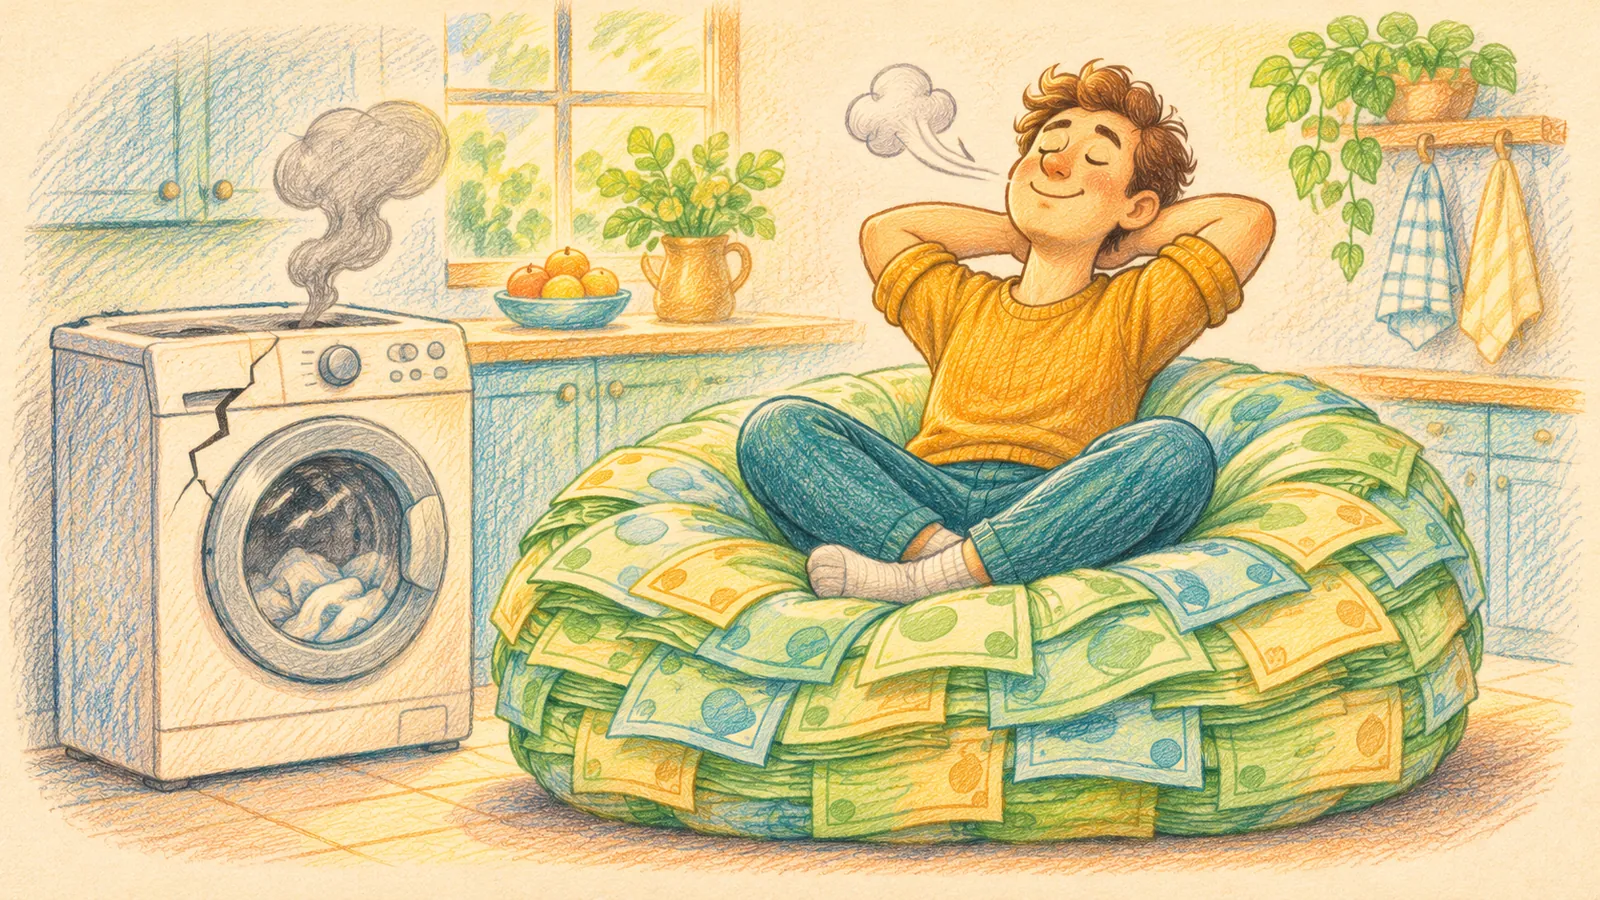
Es martes por la tarde, la lavadora deja de girar y lo primero que piensas no es en la lavadora, sino en con qué la vas a pagar. Esa punzada en el estómago es la señal de que falta algo: un dinero apartado solo para lo que no se puede prever.
Con un colchón, ese imprevisto deja de ser una crisis y se convierte en un trámite: pagas, repones poco a poco y sigues con tu vida. Sin él, el imprevisto acaba en la tarjeta de crédito, y ahí empiezan los intereses.
Por qué se cuenta en gastos y no en sueldo
El colchón existe para cubrir lo que no puedes dejar de pagar si un día dejas de ingresar: alquiler o hipoteca, luz, agua, comida, transporte, seguros y las cuotas que ya tienes. Eso son tus gastos fijos.
Tu sueldo no importa tanto como esa cifra. Dos personas que cobran lo mismo pueden necesitar colchones muy distintos según lo que gastan. Y medirlo en sueldo suele inflarlo: guardas más de la cuenta en un sitio que, encima, muchas veces no paga nada.
La cuenta con un ejemplo
Supón que sumas tus gastos fijos y te salen 1.200 € al mes. Con tres meses de referencia, tu colchón es 1.200 × 3 = 3.600 €. Si tus ingresos suben y bajan (autónomo, comisiones, contrato temporal), la referencia sube a seis meses: 1.200 × 6 = 7.200 €.
Si hoy no tienes nada, no hace falta reunirlo de golpe. Apartando 300 € al mes, en 12 meses tienes los 3.600 €. Y si ese dinero está en una cuenta remunerada en lugar de en la de la nómina, además te paga algo mientras espera. Ejemplo con cifras ilustrativas, no una recomendación personal.
Errores frecuentes con el colchón
El más habitual es no tenerlo separado: si el colchón vive en la misma cuenta que la nómina, se acaba gastando en caprichos sin que te des cuenta. El segundo es invertirlo en bolsa o en un producto con permanencia: justo cuando lo necesitas puede valer menos o no estar disponible.
El tercero es el contrario: guardar demasiado. Tener diez o doce meses de gastos parados en una cuenta que no paga nada también es un error, porque la inflación se come cada año una parte. Lo que pase del colchón tiene que trabajar: primero, eliminar deudas caras; después, ahorro remunerado; y solo entonces, invertir.
Y el cuarto es no reponerlo. Si lo usas para la lavadora, el mes siguiente vuelve a apartar hasta llegar otra vez a la cifra. El colchón no es un premio: es una herramienta que se gasta y se rellena.
Qué hacer hoy
1. Abre tus movimientos del último mes y suma solo lo imprescindible: vivienda, suministros, comida, transporte, seguros y cuotas.
2. Multiplica por tres, o por seis si tus ingresos son variables o mantienes a otras personas.
3. Separa ese dinero de la cuenta del día a día, para no gastarlo sin darte cuenta, y que esté disponible sin penalización.
En la evaluación gratuita de Punto de partida ves en segundos cuántos meses te cubre hoy tu colchón.
Preguntas frecuentes
¿Cuántos meses debe cubrir el fondo de emergencia?
Una referencia habitual es de tres meses de gastos fijos, y hasta seis si tus ingresos son variables, eres autónomo o mantienes a otras personas.
¿Dónde guardo el fondo de emergencia?
En un sitio seguro y disponible sin penalización, separado de la cuenta del día a día, por ejemplo una cuenta remunerada cubierta por el Fondo de Garantía de Depósitos.
¿Se calcula con el sueldo o con los gastos?
Con los gastos fijos: lo que no puedes dejar de pagar cada mes si dejaras de ingresar.
¿Prefieres tenerlo todo en papel? Descarga gratis la guía «El orden de tu dinero en 5 pasos», con una hoja para rellenar a mano.
Formación financiera, no asesoramiento de inversión. Invertir conlleva riesgos; rentabilidades pasadas no garantizan rentabilidades futuras. Los ejemplos usan cifras ilustrativas.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.