 Blog
Tus fuentes de ingresos: el primer pilar de tu independencia financiera
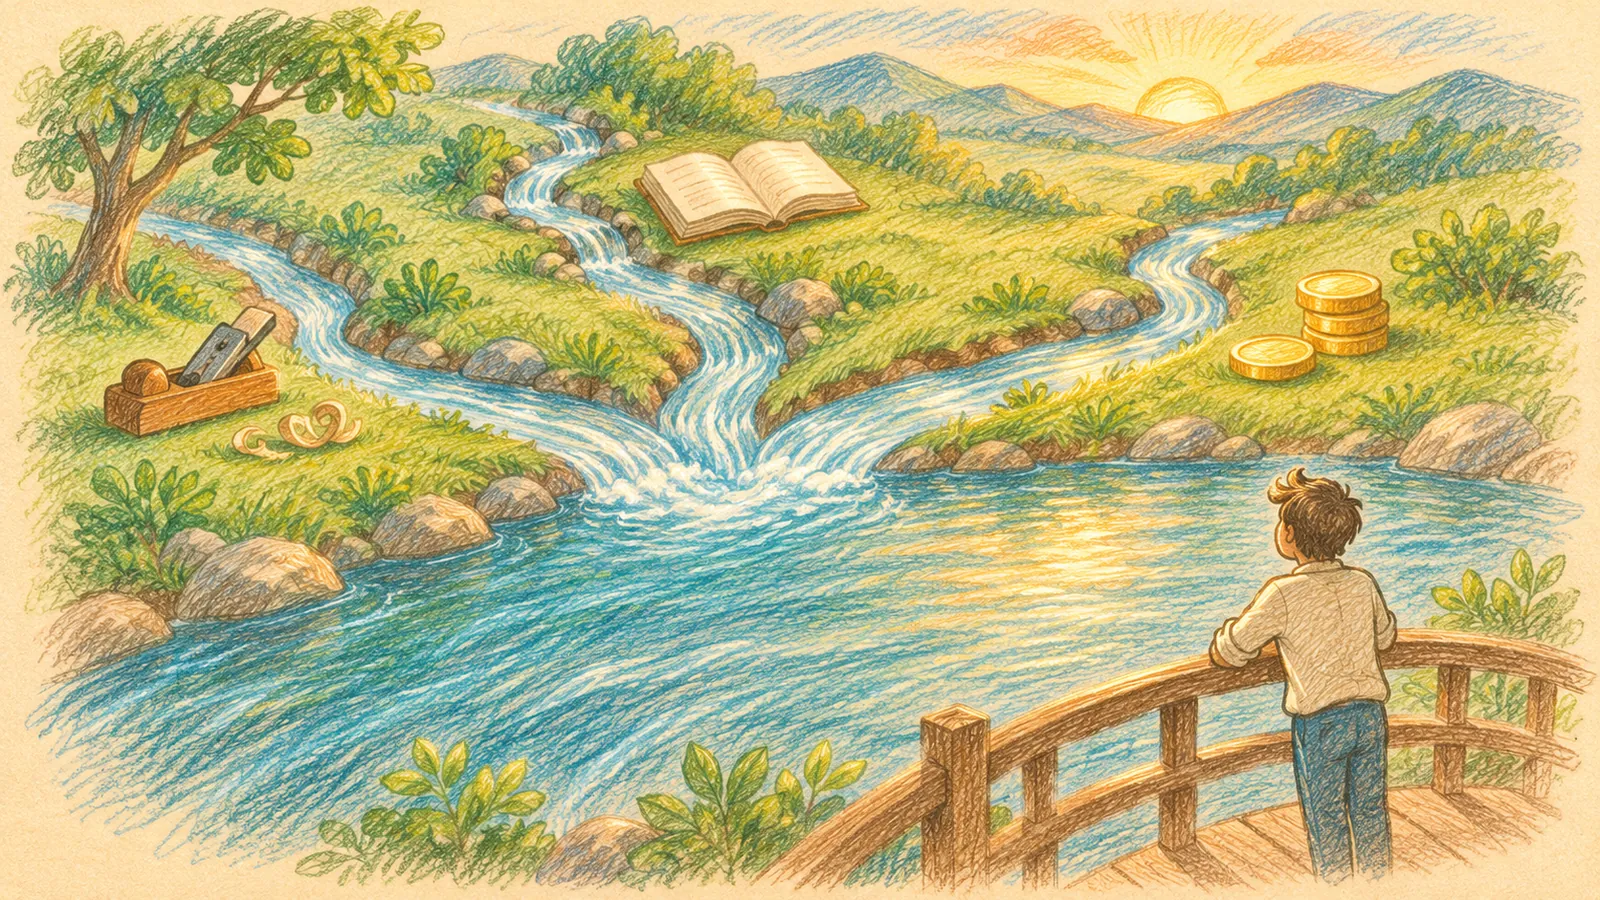
Sin ingresos no hay ahorro ni inversión. Pero ganar más no consiste solo en pedir un aumento: depende del valor que aportas, de no depender de una sola fuente y de construir, poco a poco, ingresos que no te pidan más horas.
¿Te llena lo que haces?
Mucha gente busca la independencia financiera porque no está a gusto en su trabajo: se aburre, no se siente valorada o siente que pierde el tiempo. Y se imagina la meta como unas vacaciones eternas.
Un descanso merecido está muy bien, pero ¿y después? La mente humana está hecha para crear. Pocas cosas dan más que dedicarte a algo que te apasiona y cobrar por ello. Si eres albañil, sé el mejor albañil. Si escribes, escribe el libro que supere lo que esperan tus lectores.
Si tu trabajo está lejos de eso, la pregunta no es solo cuánto cobras, sino qué te gustaría hacer y cómo podrías vivir de ello.
No cambies oro por cobre
Cuando no hay motivación, el trabajo se reduce a cambiar tiempo por dinero. Y es habitual quejarse de cobrar poco según las horas trabajadas o los años en la empresa.
Hay dos preguntas más útiles: ¿qué facilidad habría para sustituirme? y ¿cuánto valor aporto cada día? Si haces algo que pocos saben hacer, podrás cobrar más. Si haces lo que hace cualquiera, cobrarás como cualquiera. No depende del tipo de trabajo ni de la antigüedad, sino de lo difícil que sea encontrar a alguien como tú.
Formarte, especializarte o cambiar de empresa en el momento adecuado suele mover tu sueldo mucho más que cualquier truco de ahorro.
Vende lo que te sobra
Todo lo que lleva meses en el trastero o en un cajón sin usar es dinero parado. Venderlo te da un pequeño ingreso, ayuda al medio ambiente, le sirve a otra persona y te deja más sitio en casa.
Tiene además un efecto secundario muy valioso: al ver lo poco que te dan por aquel aparato comprado por impulso, la próxima compra impulsiva te la pensarás dos veces. Eso sí, lo que tenga valor sentimental no se vende: aquí solo entra lo que de verdad sobra.
Diversifica: un segundo ingreso, después otro
Depender de un solo ingreso es una vulnerabilidad evidente: si se corta, se corta todo. Por eso conviene ir sumando otras entradas de dinero, aunque al principio sean pequeñas.
Como el día tiene las horas que tiene, lo lógico es buscar ingresos que con el tiempo necesiten poca dedicación. Ninguno es pasivo al principio: todos piden una inversión inicial de tiempo, de dinero o de las dos cosas. Por eso es mejor empezar con uno solo, junto a tu actividad principal, y pasar al siguiente cuando el primero ya funcione casi solo.
Los rendimientos de tus ahorros también cuentan. Un colchón en una cuenta remunerada o los dividendos de una cartera bien construida son ingresos que no te piden horas. Para lo primero tienes BASTION, que reparte tu ahorro entre las mejores ofertas dentro del Fondo de Garantía de Depósitos.
Más ingresos, más margen para todo lo demás
Puede parecer obvio, pero cuanto mayores y más variados sean tus ingresos, más sólida será tu economía: podrás ahorrar más, invertir antes y aguantar mejor cualquier imprevisto.
Nada de esto es obligatorio. Es como un traje a medida: conoce las opciones y quédate con las que encajan en tu forma de vivir. El siguiente pilar, el ahorro, lo tienes en el próximo artículo.
Preguntas frecuentes
¿Cómo puedo aumentar mis ingresos?
Aportando un valor más difícil de sustituir en tu trabajo (formación, especialización, cambiar de empresa en el momento adecuado), vendiendo lo que no usas y construyendo poco a poco un segundo ingreso.
¿Qué es un ingreso pasivo?
Un ingreso que, una vez construido, necesita poco tiempo para mantenerse. Al principio todos piden tiempo o dinero; los rendimientos de una cuenta remunerada o los dividendos son ejemplos habituales.
¿Por qué es peligroso tener una sola fuente de ingresos?
Porque si se corta, te quedas sin nada de golpe. Sumar otras fuentes, aunque sean pequeñas, y tener un colchón de varios meses de gastos reduce mucho ese riesgo.
¿Prefieres tenerlo todo en papel? Descarga gratis la guía «El orden de tu dinero en 5 pasos», con una hoja para rellenar a mano.
Formación financiera, no asesoramiento de inversión. Invertir conlleva riesgos; rentabilidades pasadas no garantizan rentabilidades futuras.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.