 Blog · El caso de la semana
Carmen cobra 60.000 € de indemnización y el banco la llama esa misma tarde
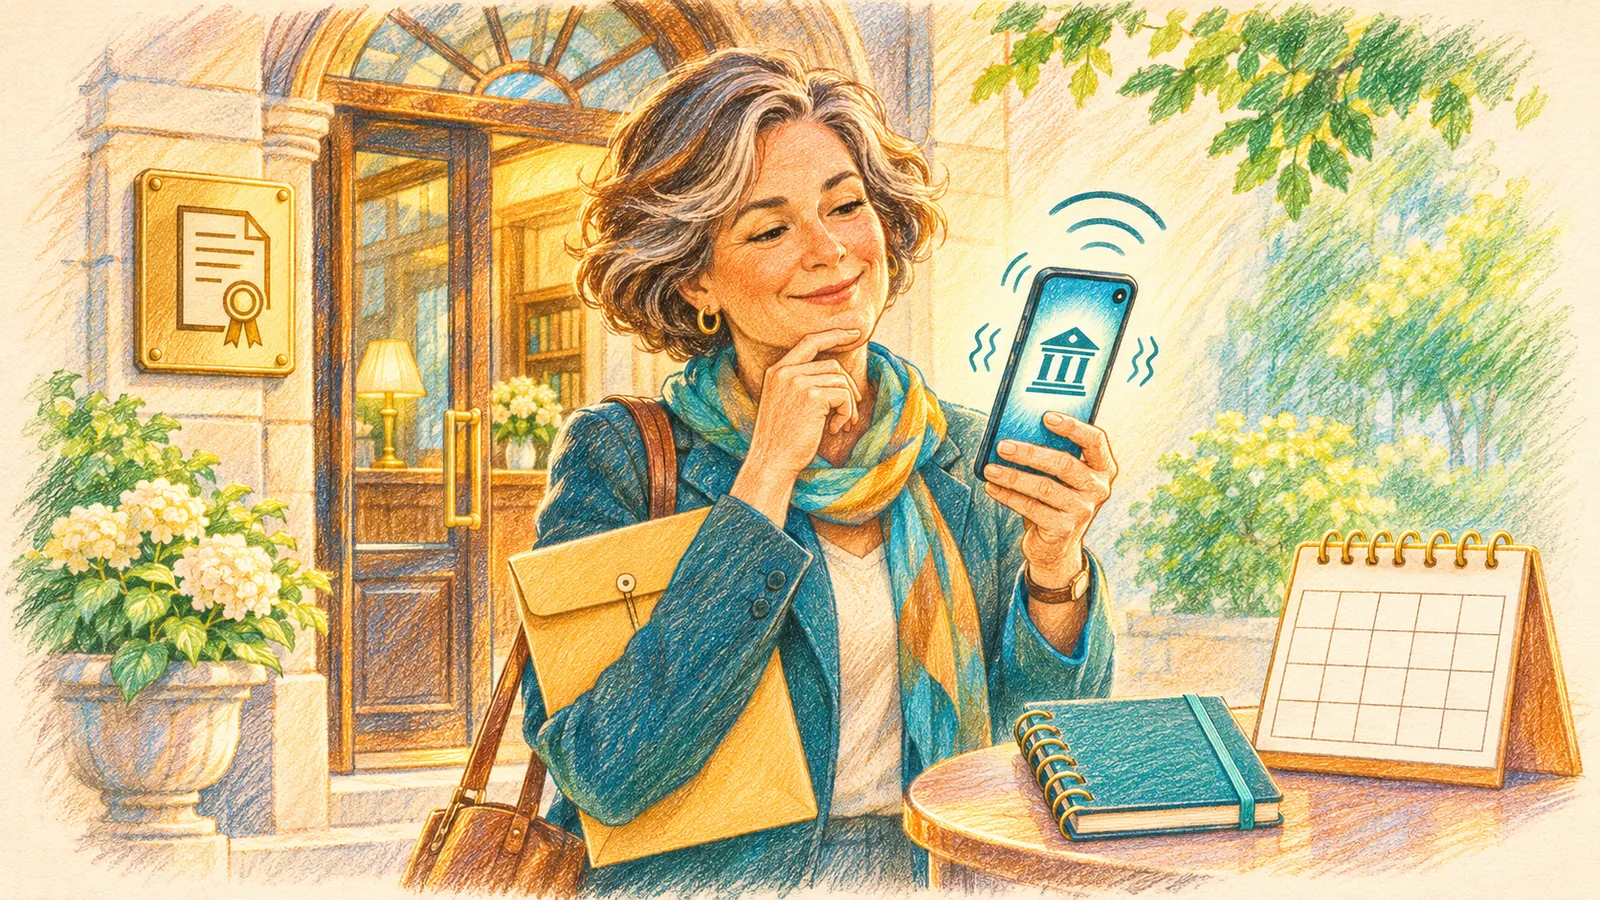
Carmen tiene 52 años, es administrativa en Málaga y acaba de cobrar la indemnización de veinte años en la misma empresa. Antes de llegar al coche, su banco ya la ha llamado para ofrecerle un fondo de renta fija «de hasta un 7 %». Este es un caso hipotético, con datos de ejemplo, sobre qué preguntar antes de firmar nada.
▶ Ver el caso en vídeo Carmen cobra 60.000 € y el banco la llama esa tarde: lo que no firmóLa llamada que llega en el peor momento
Cuando entra de golpe una cantidad grande en la cuenta, el banco se entera antes que nadie. A Carmen le pasa justo al salir del notario: 60.000 € de indemnización que se suman a los 6.000 € de colchón que ya tenía. En total, 66.000 € en la cuenta de siempre, que no le paga nada.
La oferta suena tentadora: un fondo de bonos de alto rendimiento que «puede llegar al 7 % al año», con una frase pensada para tranquilizar: «es renta fija». Pero Carmen no está para decidir nada ese día. Tiene miedo a equivocarse, el comercial insiste y tiene la sensación incómoda de que alguien quiere aprovechar su peor momento.
Si alguna vez has recibido una herencia, una indemnización o la venta de un piso, seguramente reconoces esa mezcla de alivio y vértigo. El dinero que más cuesta ganar es también el que más miedo da perder.
Lo que esconde un «hasta un 7 %»
Hagamos la cuenta que le hicieron por teléfono: el 7 % de 66.000 € son 4.620 € al año. Parece un sueldo extra. Lo que no le contaron es de dónde sale ese 7 %: lo pagan empresas a las que les cuesta más pedir prestado, precisamente porque hay más probabilidad de que no devuelvan lo que deben.
Además, un fondo de bonos no es una cuenta. Su valor cambia cada día. En un mal año, una caída del 10 % deja los 66.000 € en 59.400 €. Si Carmen necesitara el dinero justo entonces, esa pérdida dejaría de estar en el papel y pasaría a ser real.
Nada de esto hace malo al producto en sí: es una inversión con riesgo que puede encajar en otra persona y en otro momento. El problema es presentarla como si fuera un depósito a alguien que acaba de decir que lo que quiere es no perder.
Cuatro preguntas antes de firmar cualquier producto
Estas son las preguntas que le sirvieron a Carmen y que puedes usar tú con cualquier oferta. La primera: ¿quién me tiene que pagar y qué pasa si no paga? La segunda: ¿puedo perder dinero si lo necesito antes de tiempo? La tercera: ¿lo cubre el Fondo de Garantía de Depósitos? En un fondo de bonos, la respuesta es no.
La cuarta es la más útil: ¿por qué tanta prisa? Tu dinero no caduca. Puede esperar una semana o un mes mientras entiendes lo que firmas. Las prisas son del que vende, nunca del que decide.
Si quien te ofrece el producto no sabe contestar con claridad a las cuatro, ya tienes la respuesta que necesitabas.
La foto: no le falta dinero, le falta un plan
Antes de elegir nada, Carmen hace la evaluación gratuita de Punto de partida con seis cifras: 52 años, 1.600 € de ingresos al mes, unos 1.250 € de gastos, 66.000 € ahorrados y ninguna deuda. Ahorra el 22 % de lo que gana y su colchón cubre casi 53 meses de gastos, cuando la referencia habitual son seis.
La conclusión cambia el enfoque: Carmen no tiene un problema de dinero, tiene una decisión pendiente. Solo con pasar ese ahorro a una cuenta remunerada ganaría unos 2.178 € al año, con el dinero cubierto por el Fondo de Garantía de Depósitos y disponible.
Su plan con BASTION, euro a euro
Con su perfil en BASTION (nómina de 1.600 €, Andalucía y un plazo máximo de un año para la indemnización), el plan pasa de 0 € a unos 2.373 € netos el primer año, ya con impuestos y con las ofertas del día de la grabación.
El reparto: los 66.000 € en un depósito a seis meses al 3,25 % TAE, que dan unos 1.737 € netos al año, con aviso cuando venza para volver a mirarlo; la nómina en un banco que paga 405 € de premio a cambio de mantenerla dos años, dejando allí solo 1.200 € al mes; y dos recibos domiciliados en otro banco que también los bonifica.
Todo dentro del Fondo de Garantía de Depósitos, que cubre hasta 100.000 € por persona y entidad. Y con la letra pequeña a la vista: cada condición con su fuente, lo obligatorio resaltado y un calendario de permanencias para no perder ningún premio por despiste.
Qué harías tú en su lugar
Si te llega un dinero que no quieres perder, la regla es sencilla: primero lo pones a salvo y a la vista, y después, con calma, decides si una parte puede asumir riesgo. Nunca al revés, y nunca el mismo día que te llaman.
Carmen no firmó aquella tarde. Decidió ella, sin prisas y viendo cada condición. Su dinero sigue protegido, disponible y, por fin, rindiendo.
Preguntas frecuentes
¿Qué hago con una indemnización por despido?
Primero, ponla a salvo en cuentas o depósitos cubiertos por el Fondo de Garantía de Depósitos y separa tu colchón de gastos. Después, sin prisas, decide si una parte puede invertirse según tus plazos y tu tolerancia al riesgo.
¿Un fondo de renta fija puede perder dinero?
Sí. Su valor cambia cada día con los tipos de interés y con el riesgo de impago de quien emite los bonos, y no está cubierto por el Fondo de Garantía de Depósitos.
¿Cuánto cubre el Fondo de Garantía de Depósitos?
Hasta 100.000 € por titular y por entidad en cuentas y depósitos. Repartir el dinero entre bancos distintos amplía esa protección.
¿Qué preguntar al banco antes de contratar un producto?
Quién te tiene que pagar y qué pasa si no paga, si puedes perder dinero si lo necesitas antes, si lo cubre el Fondo de Garantía de Depósitos y por qué hay prisa en firmar.
¿Prefieres tenerlo todo en papel? Descarga gratis la guía «El orden de tu dinero en 5 pasos», con una hoja para rellenar a mano.
Formación financiera, no asesoramiento de inversión. Invertir conlleva riesgos; rentabilidades pasadas no garantizan rentabilidades futuras. Los casos son hipotéticos y sus datos, de ejemplo.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.