 Blog · El caso de la semana
Antonio, 58 años: los 100 € al mes que quiere sumar a su pensión
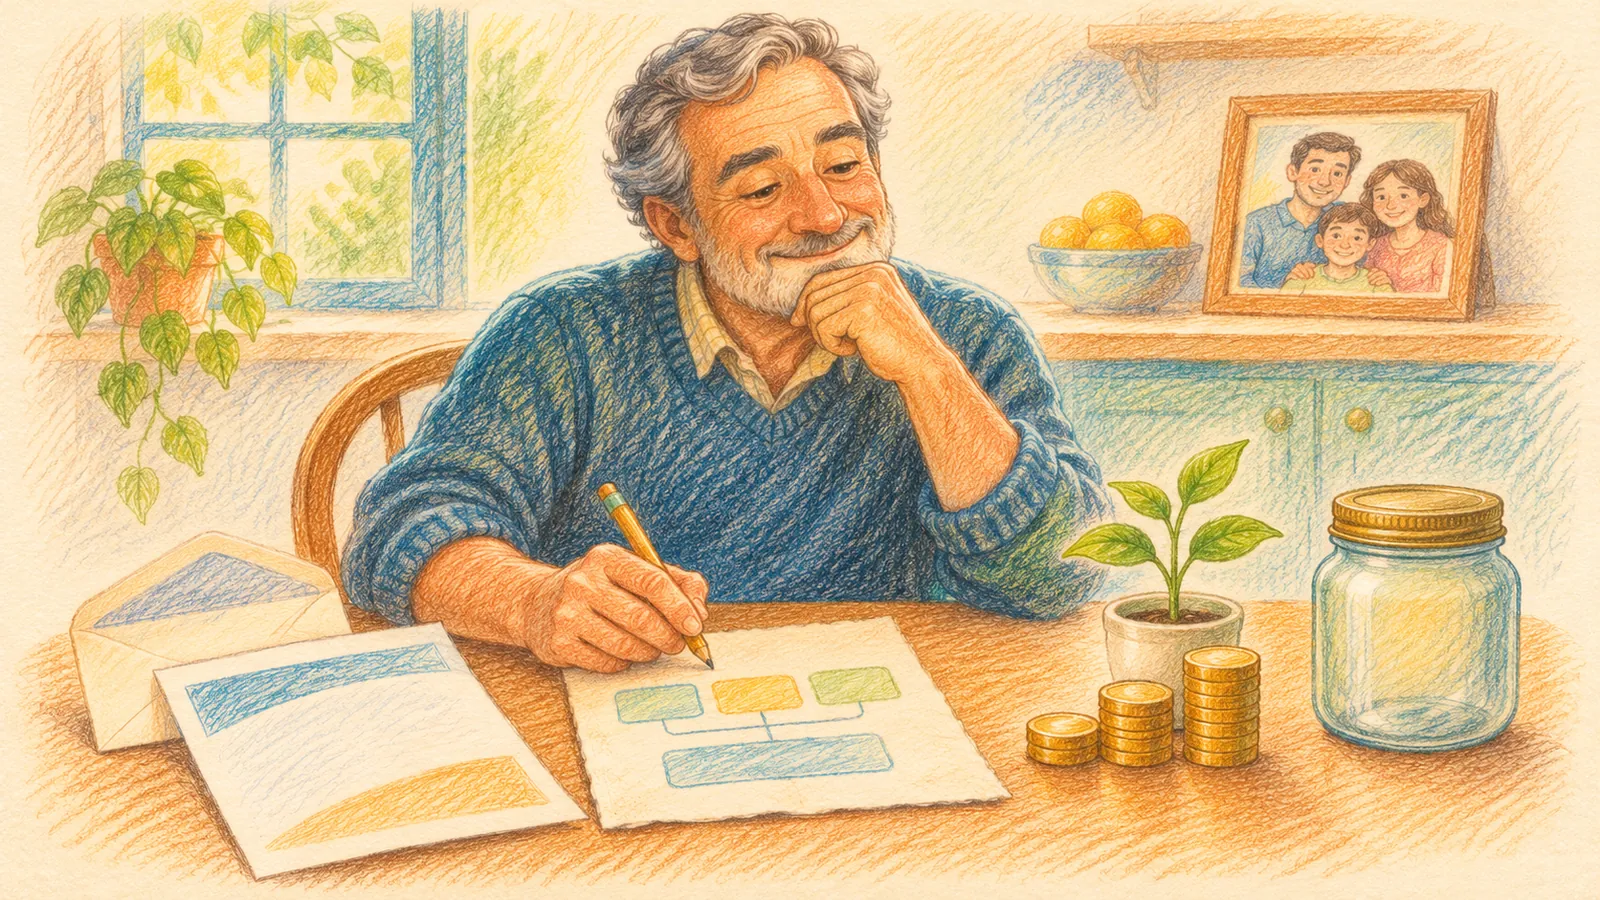
Antonio está prejubilado, hace cuentas en una servilleta con la carta de su pensión y no quiere ser una carga para sus hijos. Este caso hipotético, con datos de ejemplo, cuenta cómo se planifica un complemento con dividendos sin jugarse el colchón.
▶ Ver el caso en vídeo Antonio, 58 años: los 100 € al mes que quiere sumar a su pensiónLa servilleta de cada mañana
Es temprano en Bilbao. Antonio se sirve el café y vuelve a abrir la carta de la Seguridad Social, la que trae la estimación de su pensión. Coge un bolígrafo y, en una servilleta, repite unas cuentas que ya ha hecho muchas veces. Siempre le salen igual de apretadas.
Lo que siente no es pánico, es una inquietud sorda. Ha trabajado toda la vida y lo último que quiere es convertirse en una carga para sus hijos. Si alguna vez has hecho esas mismas cuentas, este caso también va de ti.
La foto en dos minutos
Antonio tiene 58 años y está prejubilado. Su prestación cubre lo básico, pero sus gastos fijos rondan los 1.800 € al mes y cada mes le faltan unos 250 €. Tiene 60.000 € ahorrados, quietos en la cuenta de siempre, perdiendo valor cada año con la inflación.
Antes de hablar de dividendos hacemos lo que toca hacer siempre primero: ordenar. Antonio separa 20.000 € como colchón para imprevistos, comprueba que no arrastra ninguna deuda cara y se queda con el dinero que sabe que no va a necesitar en muchos años. Ese, y solo ese, es el que puede trabajar. Si quieres hacer lo mismo con tus cifras, la guía El orden de tu dinero en 5 pasos lleva una hoja para rellenar.
La idea: un segundo sueldo, no hacerse rico
Aquí aparece la idea que le cambia la forma de mirar el problema: un segundo sueldo. No se trata de multiplicar el ahorro, sino de que una parte pequeña de sus gastos la paguen, cada pocos meses, las empresas de las que es socio.
Un dividendo es la parte del beneficio que una empresa reparte entre quienes tienen sus acciones. Ni es seguro ni es siempre igual: una empresa puede subirlo, mantenerlo, recortarlo o suspenderlo. Por eso se planifica con calma y se reparte entre muchas empresas, nunca en una sola, y por eso se piensa en él como un complemento y no como una nómina.
Su plan con INVERSOR, gasto a gasto
Antonio abre INVERSOR, nuestra herramienta de formación, y lo primero que mira no es cuánto podría ganar, sino qué gasto quiere cubrir: el seguro de casa, la luz, las comidas de los domingos con sus hijos. Poner nombre a los gastos convierte una cifra abstracta en un objetivo que se puede seguir.
La aplicación le enseña una cartera de ejemplo repartida, un calendario con los meses en que cobraría y qué parte de cada gasto quedaría cubierta. Con 40.000 € de ejemplo repartidos entre muchas empresas, los números salen a unos 1.300 € netos al año: algo más de 100 € al mes. Es un ejemplo ilustrativo, no una previsión. No es un sueldo; es la luz y el seguro de casa.
Antonio entra poco a poco durante 12 meses, sin meter todo de golpe y sin tocar su colchón. Y como los dividendos no se pueden prometer, prepara el plan para un año en el que las empresas repartan menos: sabe qué gasto dejaría de cubrir primero y no depende de esa cantidad para llegar a fin de mes.
Qué harías tú en su lugar
A los 58 caben dos caminos: ir gastando los ahorros mes a mes o ponerlos a trabajar para que paguen una parte de los gastos. No hay una respuesta única, pero sí un orden que funciona para casi todos. Primero, el colchón. Segundo, nada de deudas caras. Y solo después, invertir lo que no vas a tocar, poco a poco y repartido.
Meses después, Antonio sigue con su café y su carta. Pero ya no hace cuentas en una servilleta: ve, mes a mes, qué gastos pagan ya sus dividendos. Ya no le faltan 250 €, le faltan menos de 150, y sabe cómo cerrar el resto. Sobre todo, deja de sentir que será una carga para los suyos.
Preguntas frecuentes
¿Se puede vivir de los dividendos al jubilarse?
Depende del capital y de los gastos, pero lo prudente es plantearlos como un complemento de la pensión y no como el único ingreso. Los dividendos pueden bajar o suspenderse, así que conviene repartir entre muchas empresas y no depender de ellos para lo imprescindible.
¿Cuánto dinero hace falta para cobrar 100 € al mes en dividendos?
Depende del dividendo de cada empresa y de los impuestos. En el ejemplo de este caso, unos 40.000 € repartidos entre muchas empresas darían alrededor de 1.300 € netos al año, pero es una cifra ilustrativa: ningún dividendo está garantizado.
¿Qué hago antes de invertir para complementar la pensión?
Separar un colchón para imprevistos, cancelar las deudas caras y decidir qué dinero no vas a necesitar en muchos años. Solo ese dinero debería invertirse, y mejor poco a poco que de golpe.
¿Es mejor gastar los ahorros o invertirlos al jubilarse?
Puede ser una combinación: mantener disponible lo que vas a usar pronto y poner a trabajar lo que no vas a tocar, para que pague una parte de tus gastos sin agotar el ahorro.
¿Prefieres tenerlo todo en papel? Descarga gratis la guía «El orden de tu dinero en 5 pasos», con una hoja para rellenar a mano.
Formación financiera, no asesoramiento de inversión. Invertir conlleva riesgos; rentabilidades pasadas no garantizan rentabilidades futuras. Los casos son hipotéticos y sus datos, de ejemplo.
Tu caso empieza por tu evaluación
Con seis cifras, tu margen de mejora, cuántos meses aguantarías sin ingresos y por dónde empezar. Tus cifras se cifran en tu navegador con tu contraseña.
Quiero mi evaluación gratuitaFormación financiera, no asesoramiento de inversión.